Validar antes de timbrar: la clave para una facturación electrónica más segura y eficiente
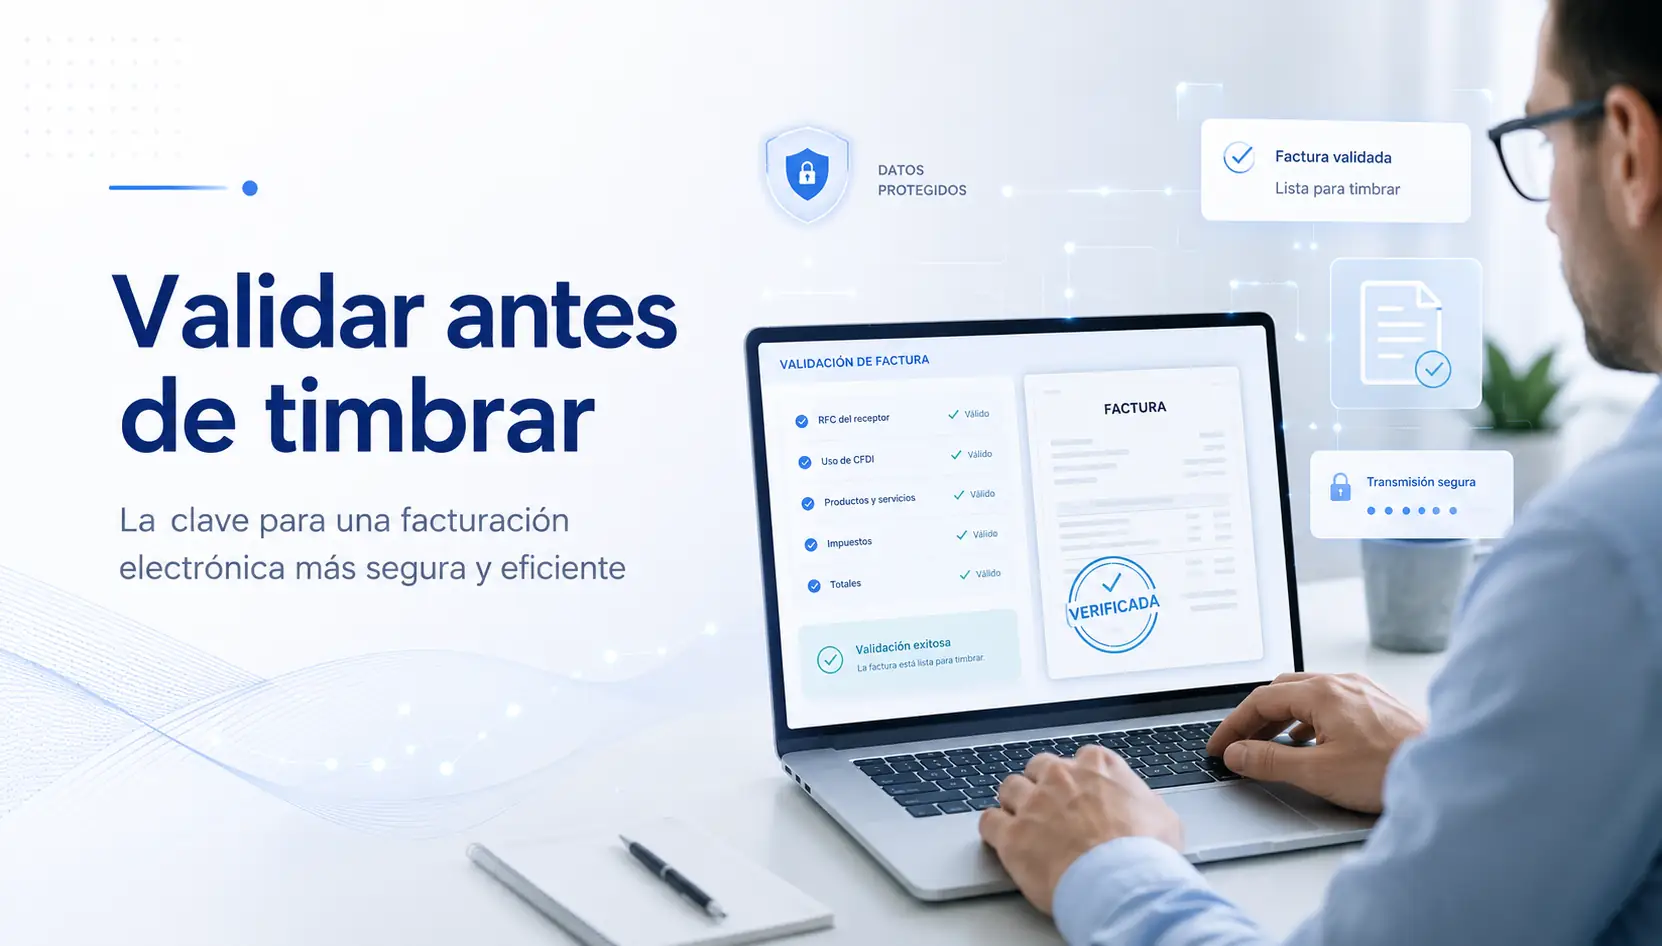
La facturación electrónica forma parte de la operación diaria de miles de empresas en México. Sin embargo, generar un CFDI no consiste únicamente en capturar información y enviarla para su timbrado. Antes de llegar a ese punto existe una etapa fundamental: la validación de los datos.
Un RFC incorrecto, un régimen fiscal que no corresponde, un código postal equivocado, un método de pago mal seleccionado o un complemento que no cumple con las reglas aplicables puede provocar errores durante la emisión del comprobante.
Por eso, una plataforma de facturación electrónica debe hacer mucho más que generar documentos: debe ayudar a detectar inconsistencias antes de que el CFDI sea enviado a timbrar
El objetivo es sencillo: prevenir el error antes de tener que corregirlo.
¿Qué significa validar un CFDI antes de timbrarlo?
Validar significa revisar que la información incluida en el comprobante cumpla con la estructura, los catálogos y las reglas fiscales correspondientes.
Actualmente, el CFDI utiliza la versión 4.0, y el SAT establece mediante el Anexo 20 las características, estructura, sintaxis y elementos que deben contener los comprobantes fiscales.
Consultar el Formato de Factura y Anexo 20 en el SAT
Esto significa que antes de enviar una factura a certificación es conveniente comprobar, entre otros elementos:
- RFC del emisor y receptor.
- Nombre o razón social.
- Código postal del domicilio fiscal.
- Régimen fiscal.
- Uso del CFDI.
- Tipo de comprobante.
- Forma y método de pago.
- Claves de productos o servicios.
- Impuestos trasladados o retenidos.
- Complementos aplicables.
El SAT señala, entre los requisitos de las facturas, datos como el RFC, nombre del receptor, régimen fiscal, código postal, uso del comprobante, método y forma de pago, además de los elementos propios de la operación.
Consultar los requisitos de una factura electrónica en el SA
Timbrar no es lo mismo que capturar una factura
Una confusión frecuente consiste en considerar que una factura está terminada desde el momento en que se captura.
En realidad, primero se genera la información del comprobante y posteriormente se realiza su certificación o timbrado.
Durante este proceso interviene un Proveedor Autorizado de Certificación (PAC), encargado de realizar las validaciones correspondientes y devolver el CFDI certificado con el folio fiscal y sello digital del SAT.
Por eso resulta tan importante detectar los problemas previamente.
Si el sistema encuentra una inconsistencia antes del envío, el usuario puede corregirla inmediatamente. Si el problema se descubre después de haber emitido el comprobante, el procedimiento puede involucrar una cancelación, sustitución o una revisión adicional de la operación.
En términos operativos, existe una gran diferencia entre prevenir un error y corregir un CFDI que ya fue emitido.
Los datos del receptor son una de las primeras validaciones
CFDI 4.0 incorporó mayor precisión en la información del receptor.
Entre los datos requeridos se encuentran el RFC, nombre o razón social, código postal del domicilio fiscal, régimen fiscal y uso del CFDI. El SAT también señala que el régimen registrado debe corresponder con la información del receptor ante el RFC.
Por esta razón, una plataforma de facturación debe procurar que estos datos sean revisados desde el origen.
Cuando la información llega correctamente desde un sistema operativo, administrativo o desde el propio cliente, disminuye la posibilidad de generar inconsistencias posteriormente.
PUE, PPD y complementos: otra validación fundamental
El método de pago también tiene implicaciones importantes en la facturación.
Cuando una operación se paga en una sola exhibición se utiliza PUE. Cuando el pago se realizará posteriormente o en parcialidades puede corresponder PPD.
Esta decisión no debería verse únicamente como un campo más dentro de la factura, ya que puede determinar procesos posteriores.
Por ejemplo, cuando se reciben pagos correspondientes a operaciones realizadas en parcialidades o de manera diferida, existe el Complemento para Recepción de Pagos. El SAT mantiene actualmente la versión 2.0 de este complemento y proporciona documentación técnica, catálogos y guía de llenado.
Consultar información oficial del Complemento de Pagos en el SAT
Por eso, validar correctamente el método de pago desde la factura inicial ayuda también a mantener coherencia con los procesos posteriores.
¿Qué sucede cuando no existen suficientes validaciones?
Los errores en facturación no solamente afectan al área fiscal.
También pueden generar trabajo adicional para administración, cuentas por cobrar, contabilidad, recepción, ventas o cualquier área involucrada en la operación.
Entre las situaciones que pueden aparecer se encuentran:
Rechazos de timbrado.
La información no cumple con alguna regla o estructura requerida.
Correcciones manuales.
El usuario debe regresar a revisar datos que pudieron haberse identificado previamente.
Cancelaciones o sustituciones.
Cuando el comprobante ya fue emitido, corregirlo puede requerir procesos adicionales.
Diferencias entre sistemas.
La información del sistema operativo puede no coincidir con la factura finalmente emitida.
Mayor tiempo administrativo.
El personal termina dedicando tiempo a corregir comprobantes en lugar de concentrarse en la operación.
Una buena validación transforma este modelo reactivo en uno preventivo.
La importancia de integrar la facturación con la operación
Otro elemento fundamental es evitar que la facturación funcione como un proceso aislado.
Cuando existe integración entre los sistemas donde se origina la operación y la plataforma que genera el CFDI, la información puede fluir de manera más controlada.
Esto resulta especialmente relevante en operaciones con un volumen importante de comprobantes, diferentes formas de pago, cuentas por cobrar, anticipos, cancelaciones o complementos.
La automatización no elimina la necesidad de supervisión, pero sí puede disminuir capturas repetitivas y permitir que las validaciones se ejecuten antes de enviar la información al proceso de certificación.
El propio SAT mantiene materiales de ayuda, guías, simuladores y ejemplos para la correcta emisión de comprobantes electrónicos.
Consultar materiales de ayuda para facturación electrónica del SAT
Validar primero para corregir menos después
La eficiencia en facturación electrónica no debería medirse únicamente por la velocidad con la que se genera un CFDI.
También debe evaluarse por la capacidad de emitir correctamente desde el primer intento.
Validar datos fiscales, métodos de pago, información del receptor, impuestos, catálogos y reglas antes del timbrado permite construir procesos más confiables y ordenados.
En NUNSAM, la tecnología aplicada a la facturación busca precisamente ayudar a que la información viaje de manera más controlada entre la operación y el CFDI.
Porque en facturación electrónica, muchas veces la mejor corrección es aquella que nunca fue necesaria.
Validar primero. Timbrar correctamente. Operar con mayor control.